河南豫锐达机械制造有限公司官方网站
全国销售热线:159-3873-6887

专注于木材削片机、综合破碎机
木材粉碎机、移动式木材破碎机等系列的生产制造
专注于木材削片机、综合破碎机
木材粉碎机、移动式木材破碎机等系列的生产制造
木材锯末粉碎机的发展前景早已和过去完全不同,行业彻底告别了早年粗放式、低门槛、普涨式的红利时代,进入结构化增长、技术驱动、政策强约束、竞争精细化的全新阶段。简单来说,行业整体仍有增长空间、前景依旧向好,但增长逻辑、盈利模式、准入门槛和市场需求,均与十年前、五年前的传统发展模式有本质区别。
一、过去:低门槛野蛮生长,全民普涨红利期
早期木材锯末粉碎机行业处于市场空白填补阶段,整体发展特征以“粗放扩张、门槛低、需求刚需”为主,前景优势集中在增量红利:
1. 准入门槛低:早年设备技术结构简单、同质化严重,小型作坊、中小厂商均可轻松生产组装,几乎无技术、资金、资质壁垒,入局即可分羹市场红利。
2. 需求单一且刚需:下游需求集中在传统板材加工、普通生物质燃料、园林废料简单处理等基础场景,市场需求持续稳定,只要设备能完成基础粉碎功能,就不愁销路。
3. 竞争压力小、利润空间透明:行业参与者少,市场处于供不应求状态,价格竞争温和,厂商依靠基础量产、薄利多销就能稳定盈利,整体市场呈现全民普涨的态势。
4. 政策约束宽松:早期无严格的环保、能耗、资源化利用标准,设备生产、终端使用的监管力度弱,行业发展限制少。
二、现如今:结构性升级增长,优胜劣汰分化期
当下行业依托双碳政策、循环经济、农林废弃物资源化利用的政策红利,整体市场规模持续稳健增长,2025年行业市场规模稳步扩容,2026年预计延续两位数增长态势,但增长逻辑彻底改变,不再是全员盈利,而是强者恒强、弱者出局的分化格局。具体变化体现在四大维度:
1. 驱动逻辑转变:从“刚需增量”到“政策+细分刚需”双驱动
以往增长靠木材加工行业自然扩张,如今核心驱动力来自顶层政策加持。《“十四五”生物经济发展规划》《农林废弃物资源化利用专项行动计划(2026–2030)》等多项政策,明确扶持木质废弃物回收利用、生物质能源产业,要求提升农林废弃物资源化利用率。同时,生物质发电、有机肥生产、高密度板材、秸秆木粉深加工等新兴下游赛道爆发,倒逼高端粉碎设备需求激增,行业增长更具持续性和政策性支撑。
2. 技术门槛陡升:从“通用设备”到“智能化专用设备”
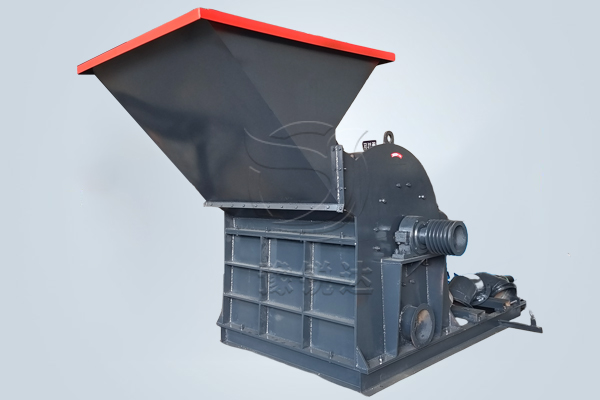
过去用户只关注“能不能粉碎”,如今重点看重细度可控、低能耗、低粉尘、自动化、多功能集成。传统老式高耗能、高污染、粉碎精度差的简易设备逐步被淘汰,新一代一体化、智能化、环保型锯末粉碎机成为市场主流。缺乏技术能力、只能生产低端同质化设备的小厂商,已彻底失去市场竞争力,技术迭代成为行业核心竞争壁垒。
3. 市场格局重构:从“无序竞争”到“集约化集中”
行业告别野蛮生长,市场集中度持续提升,头部品牌凭借技术、品质、售后优势抢占主流市场,中小型作坊企业因产品落后、环保不达标、性价比不足,逐步被洗牌出局。数据显示,2026年行业前五企业市场占有率将进一步提升,行业正式进入规模化、集约化发展阶段,不再是人人可入局的暴利行业。
4. 盈利与需求结构分化:两分化明显
当下行业前景呈现鲜明的结构性差异:低端市场饱和内卷,高端细分市场缺口巨大。低端通用粉碎机市场严重供大于求,价格战激烈、利润微薄;而针对生物质能源、精细木粉加工、大型农林废料集中处理、移动式现场粉碎等高端、定制化场景的设备,需求持续紧缺,毛利率远高于行业平均水平,成为核心盈利增长点。
三、整体前景总结:前景向好,但不再普惠
对比以往,木材锯末粉碎机行业整体发展前景优于过去,长期增长确定性更强,依托循环经济和双碳赛道,行业不存在衰退风险,市场规模持续稳步扩容。但行业红利彻底改写:
1. 不再有“躺赚”的普惠红利,粗放式入局、跟风建厂的模式彻底失效;
2. 前景好坏取决于产品定位,低端同质化赛道前景惨淡,高端智能化、环保化、定制化赛道前景广阔;
3. 行业从“规模扩张期”进入“质量升级期”,技术、品质、合规性成为立足核心。
四、未来核心发展趋势
后续行业将持续围绕环保合规、智能自动化、多功能集成、细分定制化升级,淘汰落后产能的速度会进一步加快,行业资源持续向头部企业集中,整体朝着高质量、高附加值、绿色低碳的方向持续发展。
咨询我们,为您免费定制解决方案


